نویسنده: محمد پورفلاح مزرعه آخوند · دورهٔ هوش تجاری، کد ۱۵
نسبت های مالی به همراه فرمول، تجزیه و تحلیل و حل یک مثال بورسی
تعریف نسبت ها / شاخص های مالی (Financial Ratios)
- یک از روش های بررسی عملکرد یک بنگاه / شرکت اقتصادی ، پایش شاخص ها / نسبت های مالی آن می باشد.
- همواره با تحلیل صورت های مالی یک واحد اقتصادی می توانید در خصوص عملکرد آن تصمیم گیری نماید.
- نسبت های مالی مقدارهای عددی هستند که برای کسب اطلاعات معنادار از صورت های مالی یک شرکت استخراج
می شوند. - روابط معنیدار میان مفاهیم و بخش های مختلف صورت های مالی و مقایسه آنها با یکدیگر، دیدگاه جامع و دقیقی برای بررسی وضعیت فعلی یک بنگاه اقتصادی و پیشبینی آینده آن بهدست می آید. این نسبتها میان عوامل مؤثر صورتهای مالی ارتباط معنیدار برقرار کرده و با ایجاد این ارتباط بین اطلاعات موجود در گزارشهای مالی، به شما قدرت تحلیل میدهد. نسبتهای مالی ازجمله ابزار تحلیل بنیادی محسوب می شود.
هدف از تهیه نسبت های مالی:
- ارزیابی عملکرد یک شرکت طی سالهای گذشته
- پیش بینی وضعیت درآمدزایی شرکت در آینده
- مقایسه شرکتهای مختلف حتی در حوزههای متفاوت
- تعیین نقاط قوت و ضعف شرکت در حوزه های مختلف از منظر مالی
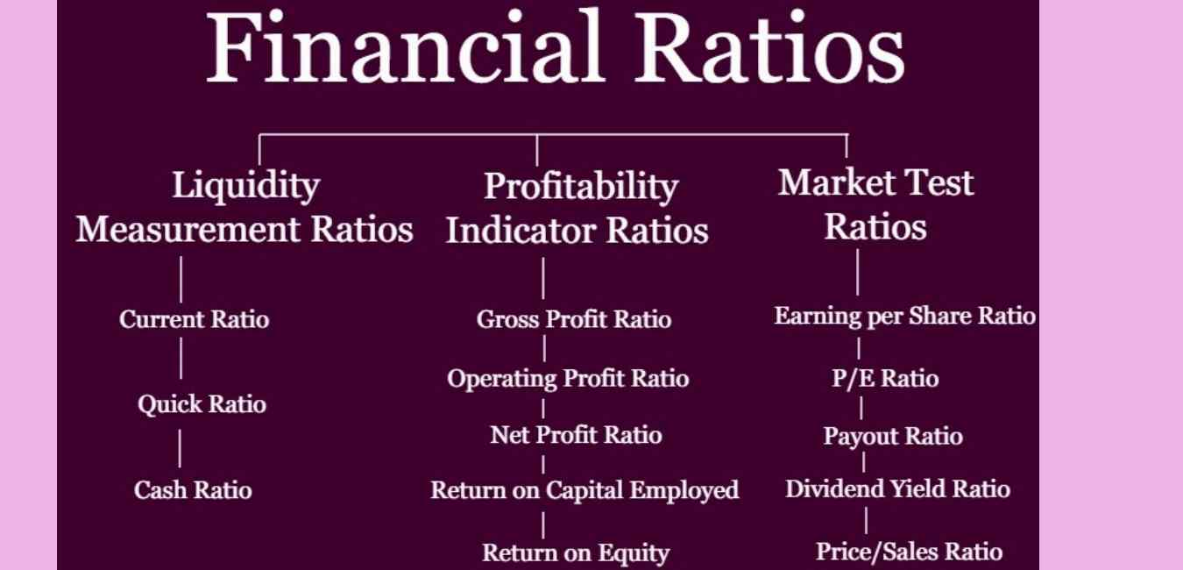
انواع نسبت های مالی:
چرخه تبدیل وجه نقد | Cash conversion cycle (CCC) | DIO+DSO-DPO |
نسبت گردش حساب های پرداختنی به روز |
|---|
Days Payable Outstanding (DPO) |
نسبت گردش حساب های دریافتنی به روز |
Days sales Outstanding (DSO) |
نسبت روزهای فروش موجودی کالا |
Days Inventory Outstanding (DIO) |
نسبت گردش حساب های پرداختنی | ACCOUNTS PAYABLE TURNOVE (APT) | APT | صورت کسر | مخرج کسر | APT | DPO | DPO | نسبت گردش حساب های پرداختنی به روز |
|---|---|---|---|---|---|---|---|---|
بهای تمام شده کالای فروش رفته (ب ت ک ف) | میانگین حساب های پرداختنی | 3.1 | 116 | Days Payable Outstanding (DPO) | ||||
2,071,735,637 | 657,833,658 | Accounts Payable Turnover in Days |
اعداد جدول زیر بر اساس صورت های مالی تلفیقی بورسی شرکت ایران خودرو مربوط به پایان دوره 29/12/1401 می باشد.
نسبت گردش حساب های دریافتنی | ACCOUNTS Receivable TURNOVE (ART) | ART | صورت کسر | مخرج کسر | ART | DSO | DSO | نسبت گردش حساب های دریافتنی به روز |
|---|---|---|---|---|---|---|---|---|
خالص فروش | میانگین حساب های دریافتنی | 17.4 | 21 | Days Sales Outstanding (DSO) | ||||
2,140,135,819 | 122,748,960 | Accounts Receivable Turnover in Days |
نسبت گردش موجودی کالا | Inventory Turnover (ITR) | ITR | صورت کسر | مخرج کسر | ITR | DIO | DIO | نسبت روزهای فروش موجودی کالا |
|---|---|---|---|---|---|---|---|---|
بهای تمام شده کالای فروش رفته (ب ت ک ف) | میانگین موجودی انبار | 5.6 | 65 | Days Inventory Outstanding (DIO) | ||||
2,071,735,637 | 367,756,017 | Days Sales of Inventory (DSI) |
نام شرکت | سال | DPO | DSO | DIO | CCC |
ایران خودرو | 1401 | 116 | 21 | 65 | (30) |